
Auto & Motorrad
Die Auto- und Motorradversicherung ist ein unverzichtbarer Schutz für jeden, der täglich auf den Straßen unterwegs ist. Unfälle, Diebstähle oder Schäden durch höhere Gewalt können jederzeit passieren – und genau hier bietet eine solide Versicherung finanzielle Sicherheit. Eine Kfz-Haftpflicht ist in Deutschland gesetzlich vorgeschrieben und schützt Sie vor hohen Kosten, wenn Sie anderen Verkehrsteilnehmern Schaden zufügen. Darüber hinaus können Sie Ihren Schutz durch Teil- oder Vollkasko erweitern, um auch Ihr eigenes Fahrzeug optimal abzusichern.
Die Teilkasko deckt unter anderem Glasbruch, Wildschäden, Diebstahl oder Naturereignisse wie Sturm und Hagel ab. Die Vollkasko geht noch einen Schritt weiter und übernimmt zusätzlich selbstverschuldete Schäden sowie Vandalismus. Für Motorradfahrer gelten ähnliche Regeln – auch hier ist die Haftpflicht Pflicht, während Kaskooptionen zusätzlichen Schutz bieten.
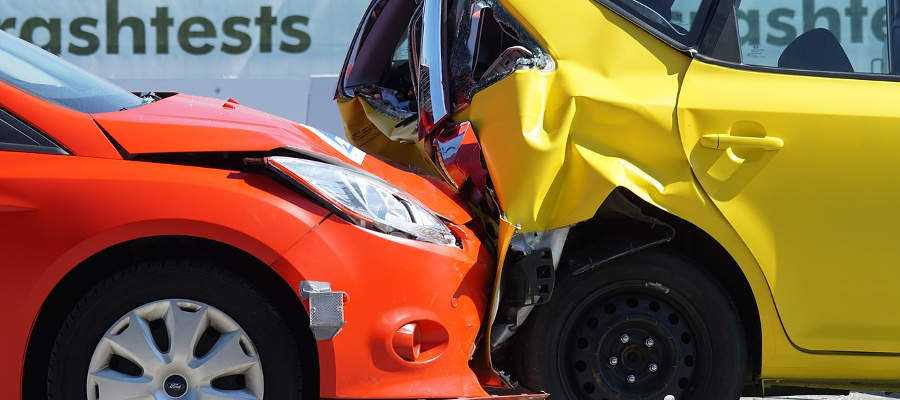
Besonders wichtig ist eine individuelle Beratung, denn die Bedürfnisse unterscheiden sich je nach Fahrzeugtyp, Fahrverhalten und persönlicher Risikobereitschaft. Ob Pendler, Vielfahrer oder Gelegenheitsnutzer – eine maßgeschneiderte Police sorgt dafür, dass Sie weder über- noch unterversichert sind. Gerne unterstütze ich Sie dabei, die passende Lösung zu finden und alle relevanten Optionen verständlich zu erklären.
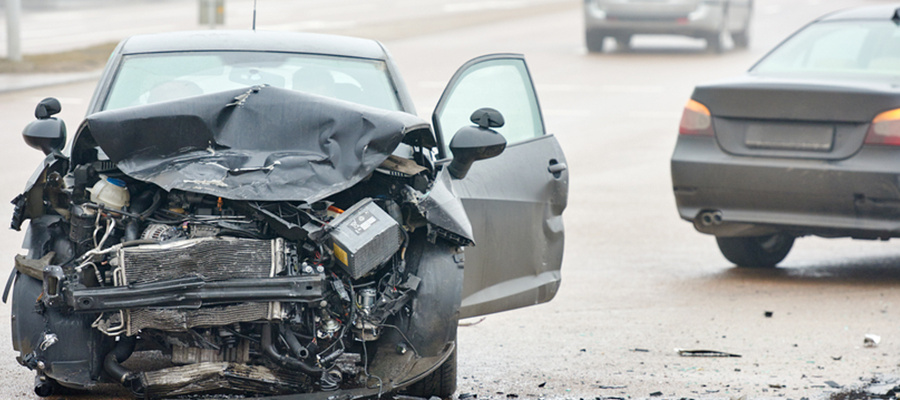
Kfz-Haftpflichtversicherung
Im Gegensatz zur freiwilligen Fahrzeug-(Kasko-)Versicherung schreibt der Gesetzgeber den Abschluss einer Kfz-Haftpflichtversicherung zwingend vor. Sie soll den Unfallopfern Schadenersatz garantieren und den Unfallverursacher vor dem wirtschaftlichen Ruin schützen; zudem gewährleistet sie, dass das Opfer eines Verkehrsunfalls auch dann Schadenersatz erhält, wenn der Schädiger schuldlos ist. Trotzdem aber bleibt eine Kaskoversicherung sinnvoll, da hier Schäden versichert sind, die von der Haftpflicht nicht abgedeckt werden.
eVB Nummer (Versicherungsbestätigung)
Die eVB* Nummer oder eine Versicherungsbestätigung Ihres Versicherers benötigen Sie , wenn Sie einen Wagen bei der Zulassungsstelle anmelden möchten. Die eVb Nummer wird namentlich ausgegeben und bestätigt, dass für den anzumeldenden Wagen ausreichender Versicherungsschutz in der KFZ-Haftpflicht besteht . Kaskoversicherung tritt erst dann in Kraft , wenn Sie bei der Versicherung den Antrag stellen.
* eVB = elektronische Versicherungsbestätigung
Welche Unterlagen brauche ich um Auto anzumelden?
Unterlagen für die Autoanmeldung:
- gültiger Personalausweis oder Reisepass
- EVB-Nummer als elektronische Versicherungsbestätigung
- Zulassungsbescheinigung Teil I (ehemals Fahrzeugschein)
- Zulassungsbescheinigung Teil II (ehemals Fahrzeugbrief)
- Nachweis der letzten Hauptuntersuchung beim TÜV
- Wenn jemand vom Halter beauftragt wird, das KFZ zur Zulassung anzumelden, ist eine auf seinen Namen lautende Vollmacht erforderlich
Deckungssummen
Als Mindestversicherungssumme sieht der Gesetzgeber in der KFZ-Haftpflicht 7,5 Millionen Euro pro Person vor. Sachschäden müssen bis 1,12 Millionen Euro versichert sein, Vermögensschäden bis 50.000 Euro. Die vertraglichen Deckungssummen der Versicherer sind in der Praxis jedoch deutlich höher.
Das ist nicht versichert:
- Wenn Sie einen Kfz-Haftpflichtschaden verursachen, zahlt Ihre Versicherung den Schaden des Unfallgegners. Ihre eigenen Schäden müssen Sie selbst zahlen, und können ggf. über die Teilkasko– oder Vollkasko-Versicherung einen vertraglichen Schadenersatz erhalten.
- Wenn der Fahrer einen Schaden erleidet, so besteht kein Versicherungsschutz über die Kfz-Haftpflichtversicherung des gelenkten Fahrzeugs. Die Krankenkosten werden über die bestehende gesetzliche oder private Krankenversicherung beglichen. Für eine eigene etwaige Invalidität oder einen Krankenhausaufenthalt zahlt die Unfallversicherung eine Invaliditätsentschädigung bzw. ein Krankenhaustagegeld, sofern keine Einwände wegen grober Fahrlässigkeit oder Vorsatz erhoben werden.
- Wenn der Fahrer vorsätzlich eine Unfall provoziert, dann ist der Versicherer von der Verpflichtung zur Leistung frei. Verkehrsunfallopfer müssen sich dann direkt an den Schädiger oder an die Verkehrsopferhilfe e.V. wenden.
Kfz-Teilkaskoversicherung
Im Gegensatz zu der Kfz-Haftpflichtversicherung, die stets nur die Schäden von Dritten abgedeckt hat und nie für eigene Schäden aufkommt, ist die Kaskoversicherung für eigene Schäden zuständig. Dabei sichert die Teilkaskoversicherung im Gegensatz zur Vollkasko nur einen kleinerem Leistungsumfang ab. Da die Vollkaskoversicherung in den meisten (d.h. jedoch nicht in allen !!) Fällen in der Versicherungsprämie deutlich höher ist, wird sie Sinnvollerweise nur für Neuwagen, höherwertige Fahrzeugen oder auch für beruflich genutzte Fahrzeuge eingesetzt. Die Teilkasko ist jedoch für nahezu jedes Fahrzeug sinnvoll. Beide Versicherungsarten sind freiwillige Versicherungen.
Was ist versichert?
Die Teilkasko kommt für folgende Schäden auf:
- Diebstahl, Raub, Unterschlagung oder unbefugter Gebrauch des Fahrzeuges
- Schäden bei Diebstahlsversuchen (auch Radio, Kindersitze u.ä.)
- Sturmschäden ab Windstärke 8
- Elementarschäden wie Überschwemmungsschäden, Hagel, Blitzschlag
- Brand, Explosion
- Wildschäden / Haarwild (keine Hunde u.ä.)
- Glasbruchschäden
- Marderbiss (nicht bei allen Versicherern)
Da gerade im Schadensfall bei Verkehrsunfällen hohe Summen zusammenkommen und die Schuldfrage selten völlig eindeutig geklärt ist, kommt es hier sehr häufig zu gerichtlichen Auseinandersetzungen. Günstig hierbei ist dann eine Rechtsschutzversicherung für den Bereich Verkehr, die diese Kosten übernimmt. Dies ist um so mehr überlegenswert, da bereits mehr als die Hälfte aller Autofahrer über eine Verkehrsrechtsschutzversicherung verfügen und einer gerichtlichen Klärung ohne Kostendruck entgegensehen können.
Rückstufung im Schadenfall
Wenn Sie die Teilkasko-Versicherung in Anspruch nehmen , steigen die Prozente nicht ! In der Teilkasko haben Sie immer 100%.
Kfz-Vollkaskoversicherung
Warum Vollkasko-Versicherung?
Die Kfz-Haftpflichtversicherung kommt für den Schaden des Unfallgegners auf, aber nicht für den am eigenen Fahrzeug. Außerdem kann es passieren, dass Kraftfahrzeuge am Straßenrand oder auf dem Parkplatz „Opfer“ von Sachbeschädigung werden. Um hier vorzubeugen, empfiehlt sich eine Vollkasko-Versicherung.
Was ist versichert?
Die Beschädigung, die Zerstörung und der Verlust des Fahrzeuges sowie seiner unter Verschluss verwahrten oder an ihm befestigten Teile, und zwar
- durch Brand oder Explosion;
- durch Entwendung (insbesondere Diebstahl), unbefugten Gebrauch durch betriebsfremde Personen, Raub oder Unterschlagung;
- durch unmittelbare Einwirkung von Sturm, Hagel, Blitzschlag oder Überschwemmung (Elementargefahren);
- durch Zusammenstoß des in Bewegung befindlichen Fahrzeugs mit Haarwild;
- gegen Bruchschäden an der Verglasung des Fahrzeugs und Schäden an der Verkabelung durch Kurzschluss;
- durch Unfall, d.h. durch ein unmittelbar von außen her plötzlich mit mechanischer Gewalt einwirkendes Ereignis (zu denen Brems-, Betriebs- und reine Bruchschäden allerdings nicht zählen); und
- durch mut- oder böswillige Handlungen betriebsfremder Personen. Reifenbeschädigungen sind allerdings nur dann versichert, wenn die Beschädigung in Verbindung mit einem anderen ersatzpflichtigen Schaden erfolgt.
Rückstufung im Schadenfall
Wenn Sie die Vollkasko-Versicherung in Anspruch nehmen , werden Sie zum 1. Januar nächsten Jahres von dem aktuellen Schadenfreiheitsrabatt zurückgestuft . Im Klartext heißt, dass die Prozente steigen . Es betrifft aber lediglich den SF Rabatt in der Vollkasko . Bei der Haftpflichtversicherung stiegen die Prozente nicht !
Schaden
Was ist im Falle eines Unfalls zu unternehmen?
Sollten es doch mal zu einem Unfall kommen, haben wir im folgenden wichtige Tipps und Informationen zusammengestellt.
Wann und wem muss der Schaden gemeldet werden?
Sie sollten den Schaden innerhalb einer Woche Ihrer Kfz-Versicherung melden. Sind bei dem Unfall Personen zu Schaden gekommen, sollten Sie auch Ihre Krankenversicherung verständigen. Wurde ein Beifahrer verletzt, so ist die Insassenunfall-Versicherung in Kenntnis zu setzen. Bei einem Wildschaden muss neben der Polizei auch das nächste Forstamt informiert werden. Handelt es sich um Diebstahl sollte auch die Polizei verständigt werden.
Was muss unternommen werden , wenn der Gegner die Auskunft żber seine KFZ-Versicherung verweigert ?
Die Unfallbeteiligten sind verpflichtet die Personalangaben und Fahrzeugangaben auszutauschen . Man braucht lediglich das Kennzeichen und den Namen des Fahrzeughalters um an die Versicherung zu kommen . Wir empfehlen sich mit dem Zentralruf der Autoversichererin Verbindung zu setzen :
0180-25026 (6 cent pro Anruf)
www.zentralruf.de
Wer klärt die Schuldfrage?
Die Schuldfrage wird von der Versicherung geklärt. Geben Sie also bis dahin keine Schuldanerkennung ab und treten Sie nicht in Vorleistung für Entschädigungen und/oder Reparaturen.
Sollte die Schuldfrage nicht eindeutig geklärt werden können, verständigen Sie Ihre Verkehrsrechtsschutz-Versicherung und informieren Sie ebenfalls die Autoversicherung des Unfallgegners über diesen Sachverhalt.
Was passiert, nachdem Sie Ihrer Versicherung den Schaden gemeldet habe?
Die Versicherung überprüft den Sachverhalt und kommt für den entstandenen Schaden auf. Jede Schadenszahlung führt allerdings zu einer Rückstufung Ihres Schadenfreiheitsrabattes, was eine höhere Versicherungsprämie im nächsten Versicherungsjahr zur Folge haben kann. Lassen Sie sich deshalb von Ihrer Versicherung ausrechnen, ob es nicht preiswerter ist, den Schaden selbst zu zahlen. Innerhalb der nächsten 6 Monate nach Schadensauszahlung können Sie die Summe zurückerstatten. Einige Versicherer bieten den „Schaden-Rückkauf“ auch in der Vollkasko an.

Langjährige Berufserfahrung

Angebotene Versicherer

Bestehende Kunden

Verwaltete Kontakte
Unsere Partner
Kontaktieren Sie uns – wir helfen Ihnen gerne!
Sie wünschen sich eine persönliche Beratung? Suchen Sie nach dem besten Versicherungsangebot? Oder haben Sie einfach eine Frage? Unser Team hilft Ihnen gerne weiter. Bei uns sind Sie keine Nummer – Sie sprechen immer mit einem persönlichen Berater, der Ihre Bedürfnisse versteht.